打造複利系統,活出富足人生。
CoreWeave 做什麼?會泡沫嗎?AI 投資人必須了解的 5 大風險
By企鵝教練
近期 AI 泡沫傳聞四起,而 CoreWeave 更是處在風暴的中心點。
如果你是 AI、半導體的投資人,它更是必須加以了解的關鍵公司。
今天,企鵝教練為你解讀:CoreWeave 做什麼?它的 5 大財務風險,以及投資人應該如何應對。
CoreWeave 做什麼?
CoreWeave(CRWV) 是一家專攻 AI 算力的雲端運算公司,被稱為 Neo Cloud,並以「輝達的親兒子」稱號而聞名。
它和 AWS、Azure、Google Cloud 這類包山包海的綜合型雲端巨頭不同,CoreWeave 專注解決「大規模 AI 模型的訓練與推論」。
簡單來說,CoreWeave 就像是一位「頂級算力包租公」,在專為 AI 打造的資料中心裡,把大量的輝達(NVIDIA)GPU、高速網路、儲存設備與自家軟體打包整合,再將這些龐大的算力租給 AI 實驗室、科技巨頭與一般企業。
CoreWeave 核心業務
CoreWeave 的核心業務為:出租「AI 專用」的雲端算力。
由於 AI 運算極度依賴高密度算力、低延遲網路與高吞吐量的儲存系統,CoreWeave 選擇將整套技術垂直整合,由下而上打造出四層架構:
- 基礎設施層:搶先部署最新一代 GPU,例如 NVIDIA GB200 與 GB300 NVL72。2026 年第二季,CoreWeave 更率先完成業界第一套 NVIDIA Vera Rubin NVL72 的上線與驗證,並在資料中心內全面搭配 InfiniBand 高速互連技術與液冷散熱系統。
- 儲存與網路層:提供專為 AI 最佳化的物件與檔案儲存方案,搭配自家的 LOTA 加速技術,並透過自建的骨幹網路,將北美與歐洲的資料中心串連起來。
- 軟體與調度層:包含代管的 Kubernetes 服務(CKS)、支援大型模型訓練的 SUNK(Slurm on Kubernetes),以及整合了系統監控、資安防護與機群管理的 CoreWeave Mission Control。
- 模型與代理開發層:2025 年收購知名 AI 開發工具商 Weights & Biases 後,一舉補齊了從模型訓練、評估、部署,到 AI 代理(Agent)監控的完整開發工具鏈。
客戶是誰?怎麼賺錢?
CoreWeave 的客群涵蓋頂尖 AI 實驗室、大型雲端服務商與各大企業。財報中點名的重量級客戶包含微軟、OpenAI 與 Meta。
在商業模式上,CoreWeave 主要依賴多年期的「照付不議(Take-or-Pay)」長約:客戶在簽約時就承諾買下特定額度的算力,合約期間內不論實際用了多少,都必須照單全收、按期付費,為公司帶來高營收能見度。
| 營運與財務指標 | 關鍵數據 |
| 2025 全年營收 | 51 億美元(較 2024 年的 19 億美元大幅成長) |
| 2026 年 Q2 營收 | 25.75 億美元(年增約 112%) |
| 在手積壓訂單(Revenue Backlog) | 約 1,042 億美元,年增 246%(截至 2026/6/30) |
| 營運中資料中心 | 51 座 |
| 已啟用電力容量 | 超過 1.5 GW |
| 已簽約電力容量 | 約 3.7 GW(截至 2026/8/11 進一步增至約 4.2 GW) |
參考來源:
CoreWeave 5 大風險
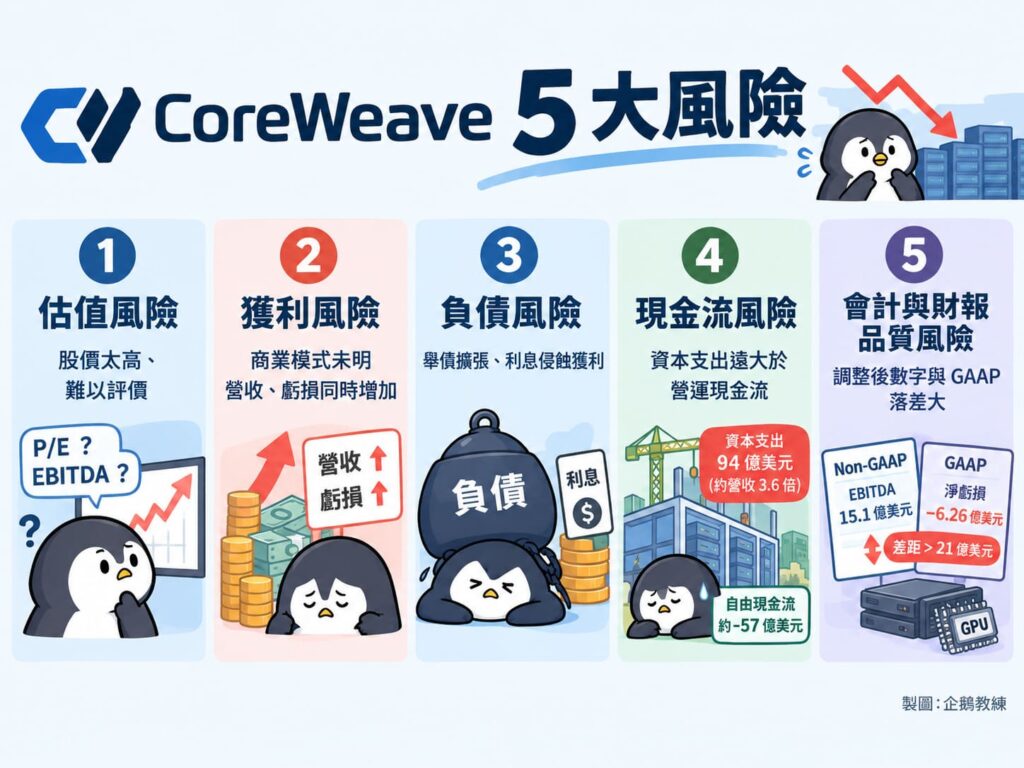
CoreWeave 交出的部分成長成績很亮眼:2026 年第二季營收 25.75 億美元,年增 112%;營收積壓(Revenue Backlog)衝上 1,042 億美元,年增 246%。
不過,高速擴張的背後,存在投資人擔心的『高槓桿、高資本支出、持續虧損』等風險。
1. 估值風險:股價太高、難以評價
CoreWeave 目前仍是 淨虧損,沒辦法用本益比(P/E)評價,市場只能用營收比(P/S)或 EBITDA 倍數,所以估值對成長預期非常敏感,且難以評估。
此外還有兩點要留意:
- 股權稀釋:第二季加權平均股數 5.51 億股,比去年同期的 4.87 億股增加約 13%。公司還發行了可轉換公司債,未來轉換成股票恐再進一步稀釋。
- 雙重股權結構:B 股每股 10 票、A 股每股 1 票,一般投資人對公司治理的影響力有限。
2. 獲利風險:商業模式未明,營收、虧損同時增加
CoreWeave 營收大幅成長,獲利卻沒有同步改善:
| 指標 | 2026 Q2 | 2025 Q2 |
|---|---|---|
| 營收 | 25.75 億美元 | 12.12 億美元 |
| 營業利益(虧損) | –0.49 億美元 | 0.19 億美元 |
| 營業利益率 | –2% | 2% |
| 淨虧損 | –6.26 億美元 | –2.90 億美元 |
營收增加了 1 倍多,淨虧損也跟著擴大超過 1 倍。2025 全年淨虧損 12 億美元,2026 上半年已經虧損 13.66 億美元,超過 2025 全年。
虧損擴大的主因是折舊和利息隨著擴張快速增加:第二季折舊攤提 13.93 億美元,已經占營收 54%。
管理層在財報中強調「規模開始轉化為營運槓桿」,但從 GAAP 數字來看,這個轉折還沒有出現。
3. 負債風險:舉債擴張,利息侵蝕獲利
CoreWeave 蓋資料中心買 GPU 的錢,絕大部分都是借來的,因此「資產負債表」是追蹤這家公司最核心的關鍵。
- 極高負債比:2026Q2 總負債約 720 億美元,負債占總資產約 93%
- 流動性欠佳:一年內到期的債務約 75 億美元,帳上現金約 55 億美元,流動性欠佳
- 利息費用擴大:第二季利息費用 6.4 億美元,光利息費用就佔據營收約 24%
CoreWeave 現在越經營越虧錢,還有利息費用需要支付,整體債務壓力相當龐大。
4. 現金流風險:資本支出遠大於營運現金流
CoreWeave 是典型「先花錢蓋、後收錢」的重資產模式:
- 第二季資本支出 94 億美元,約是當季營收的 3.6 倍,且仍在逐季攀升。
- 第二季營運現金流 6.8 億美元,購置固定資產卻支出 64 億美元,自由現金流約 –57 億美元。
- 第二季籌資活動淨流入約 101 億美元,等於靠外部融資來支撐擴張。
CoreWeave 的成長,高度依賴資本市場、私募機構籌資,如果融資環境受到壓迫(例如:美國利率上升、通膨上升),或資料中心因為電力、建置進度而延遲交付,營收認列就會遞延,現金缺口越來越大。
5. 會計與財報品質風險:調整後數字與 GAAP 落差大
CoreWeave 的法說會簡報主要強調調整後(Non-GAAP)指標,投資人要特別留意它和 GAAP 數字之間的落差:
1. 調整後 EBITDA 與淨虧損差距超過 21 億美元
雖然 CoreWeave 第二季調整後 EBITDA 為 15.1 億美元,GAAP 淨虧損卻是 6.26 億美元。引述查理・蒙格說過的話:「我認為,每當你看到 EBITDA 這個詞時,都應該直接換成『狗屁盈餘』。」
2. 折舊年限的假設影響獲利
公司在 2023 年把資料中心運算設備的折舊年限從 5 年延長為 6 年,帳面費用因此降低。但 GPU 世代更新越來越快,從 GB200、GB300 到 Vera Rubin 平均約 1–2 年就推出一代。如果舊設備的經濟價值比預期更早下滑,未來可能面臨資產減損或折舊費用上升。
3. 營收積壓不等於已到手的營收
1,042 億美元的營收積壓中,只有約 21% 預計在未來 24 個月內認列,另外約 40% 要超過 48 個月後才會認列,交付延遲或客戶違約都可能讓數字縮水。
段落總結
CoreWeave 是 AI 算力需求的高槓桿財務結構公司。
如果需求持續、交付順利,營收積壓或許還有機會轉化盈餘;但只要 AI 資本支出降溫、融資環境轉差、主要客戶縮減支出,高負債、高折舊就會放大下行風險,甚至牽連整個 AI 產業鏈。
CoreWeave vs Nebius:Neo Cloud 財務狀況
目前更負面的觀點在於:市場上並不是只有 CoreWeave 深陷財務壓力,另一家同為 Neo Cloud 公司的 Nebius 也備受檢視。
科技公司創辦前幾年虧錢,並非沒有個案,但也不可能讓公司無限虧錢。
舉例來說,Amazon 早期沒有獲利、現金流不佳,於 2000 年網路泡沫時期股價下跌超過 90%,但它也在 2002 年後自由現金流轉正,陸續走出虧損危機。
| 2026 上半年表現 | CoreWeave (CRWV) | Nebius (NBIS) |
|---|---|---|
| 營收 | 4,653 | 981.3 |
| 營業利益(損失) | (193) | (303.9) |
| GAAP 淨利(損失) | (1,366) | 430.8 (主要來自 Q1 一筆 780.6 的投資重估利益,並非本業獲利) |
| 自由現金流(營業現金流 − 資本支出) | (10,454) | (3,626.2) |
| 負債/總資產 | 93.5%(72,046 ÷ 77,070) | 63.0%(17,621.0 ÷ 27,961.5) |
單位:百萬美金
參考來源:
知名人士對於 CoreWeave 的正反論點
我對於 CoreWeave 的前景偏向負面,但也整理了一些名人、投資機構對於 CoreWeave 的正反看法給你作參考。
正面論點
黃仁勳(Jensen Huang)/Nvidia 創辦人兼執行長
- 核心論點:他強調 CoreWeave 具備極高的工程敏捷性,能比傳統大型超大規模雲端商(Hyperscalers)更快部署與調度最新的 Nvidia 叢集架構,並多次為 CoreWeave 信心喊話。
- 資料來源:TheStreet;Quartz
高盛(Goldman Sachs)研究與融資團隊
- 核心論點:高盛曾多次協助 CoreWeave 安排大型聯貸與融資案,並在研究評級中給予正面展望。高盛分析指出,生成式 AI 帶來的運算缺口使算力轉化為「類公用事業商品」,CoreWeave 與微軟(Microsoft)等巨頭簽訂了百億美元級別的長期不可撤銷合約(Backlog),為其巨額資本支出提供了高度可預測的現金流能見度。
- 資料來源:Moomoo
負面論點
麥可·貝瑞(Michael Burry)/Scion Asset Management 創辦人
- 核心論點:電影《大賣空》原型人物 Burry 對大規模 AI 基礎設施擴建抱持強烈懷疑態度。他公開批評這類「晶片質押借貸」與循環融資結構,認為整個產業刻意延長硬體資產攤銷年限來美化短期財報,實質上是在晶片迭代快速的環境下掩蓋資本開支黑洞,存在嚴重的資產負債表錯配風險。
- 資料來源:StockTwits
伯恩斯坦研究(Bernstein Research)分析團隊
- 核心論點:該行分析師指出,CoreWeave 的主要風險在於「極端客戶集中度」以及「巨額資本再融資缺口」。隨著三大公有雲巨頭(AWS、Google、微軟)加速自研 ASIC 晶片並自建資料中心,CoreWeave 夾在晶片供應商(Nvidia)與巨頭客戶之間,長期的定價權與利潤擠壓風險極高。
- 資料來源:24/7 Wall St.
投資人的 3 種應對方式
以下為 3 個投資人可應對的方式,也是我在實行的投資決策:
- 增加防禦性資產比例:現金、美國公債是不錯的防禦性選項,民生消費、醫療用品類股同為網路泡沫時期相對抗跌的股票
- 不要投資過高負債的公司:投資人可能怕錯過 AI 公司上漲的機會,但現在市場上非常多『估值偏低、健康的現金流、低負債』的優質公司值得持有,沒道理承擔更多風險投資高負債的 AI 公司
- 勿開槓桿、堅守安全邊際:2025年6月~2026年10月,整整1.5年 S&P 500 的估值都遠超 2000 年以來的平均值,甚至與網路泡沫相當。若現在去借錢、槓桿投資,是相當不理性的選擇。
常見問題 (FAQ)
Q1:CoreWeave 是做什麼的?和 AWS、Azure、Google Cloud 有什麼不同?
CoreWeave(CRWV)是一家專門出租 AI 算力的雲端公司,被稱為「Neo Cloud」。它把大量 NVIDIA GPU、高速網路、儲存設備與自家軟體整合,租給 AI 實驗室與企業,用於大型模型的訓練與推論。
AWS、Azure、Google Cloud 提供各式各樣的綜合雲端服務,CoreWeave 則只做 AI 運算,並以更快部署最新一代 GPU(如 GB300、Vera Rubin)作為主要優勢。
Q2:CoreWeave 的客戶是誰?
CoreWeave 的主要客戶包括微軟、OpenAI 與 Meta 等 AI 大廠,營收主要來自多年期「照付不議(Take-or-Pay)」算力租賃合約。客戶簽約時就承諾購買固定額度的算力,不論用多少都要按期付費。
Q3:CoreWeave 營收大增,為什麼還在虧損?
CoreWeave 虧損的主因是折舊與利息費用跟著擴張一起暴增。2026 年第二季營收 25.75 億美元,年增 112%,但淨虧損擴大到 6.26 億美元。
同一季的折舊攤提高達 13.93 億美元,約占營收 54%;利息費用 6.4 億美元,約占營收 24%。營收規模雖然翻倍,GAAP 獲利尚未出現轉折。
Q4:CoreWeave 負債有多高?財務風險大嗎?
CoreWeave 的負債比、財務風險非常高,2026 年第二季總負債約 720 億美元,占總資產約 93%,擴張高度依賴外部融資。
Q5:CoreWeave 是 AI 泡沫嗎?現在適合投資嗎?
CoreWeave 是否屬於泡沫,市場看法分歧,但它確實是 AI 產業鏈中槓桿最高、對景氣最敏感的公司之一,最糟的情況還可能牽動整個 AI 產業鏈。
延伸閱讀:
⮕ 《台灣AI大未來》書評:「1:99」的時代,𝝿型人才或將成就未來
內容僅供參考,不構成任何投資建議,投資人應自行判斷並承擔風險。
★☆ — 重要資訊 — ☆★
為了支持我持續創作更多內容,本篇文章可能包含企鵝教練和廠商合作的聯盟連結。
如果您透過文中的連結註冊並使用該服務,我可能會獲得一些推薦獎金,但這不會影響您所支付的費用。
內容的產品與服務都是我的真實體驗與心得分享,希望能幫助你擁有更棒的產品與服務。