打造複利系統,活出富足人生。
現金股利、股票股利怎麼算?計算公式、發放日期查詢全攻略
By企鵝教練

如果你有投資股票,股利向來是股東的重大關注焦點。
不過,大家可能分不太清楚,現金股利(配息)、股票股利(配股)到底差在哪?
本文將手把手教你:現金、股票股利是什麼?怎麼算?計算公式為何?發放日期查詢教學,以及它們各自代表的意義,讓你更了解股市的運作。
現金股利、股票股利是什麼?
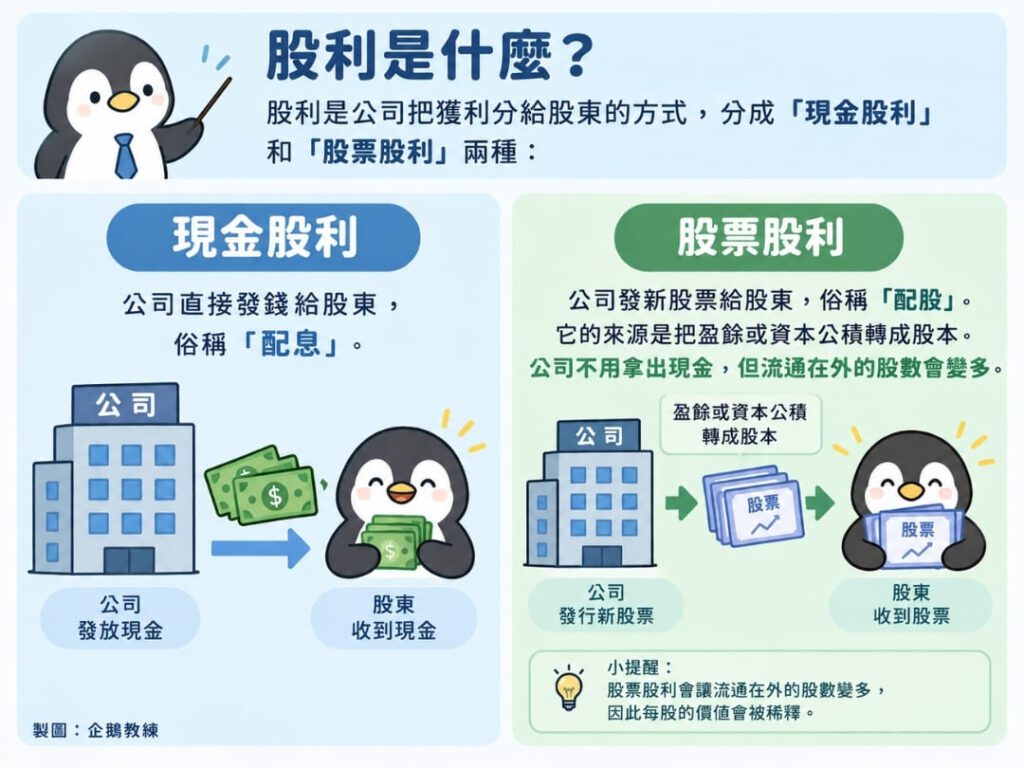
股利是公司把獲利分給股東的方式,分成「現金股利」和「股票股利」兩種:
- 現金股利:公司直接發錢給股東,俗稱「配息」。
- 股票股利:公司發新股票給股東,俗稱「配股」。它的來源是把盈餘或資本公積轉成股本。公司不用拿出現金,但流通在外的股數會變多。
公司可自行決定發哪種股利,或是兩種都發。以近十年來說,台、美股大公司幾乎都以現金股利為主、股票股利相對少見。
為什麼有些公司配股、不配息?
公司選擇配股,通常是想把現金留下來擴廠、投資或還債,同時又能回饋股東。
配股的公司常見於還在成長期、需要資金的公司(例如:1990-2008 年的台積電);成熟穩定、現金充足的公司,則較以配息為主(例如:可口可樂)。
除了股利,庫藏股(股票回購)同樣為公司回饋股東的方式。
以美股市場來說,庫藏股金額近年甚至超過現金股利,是投資人必須了解的金融知識哦。
延伸閱讀:庫藏股是什麼?可以買嗎?定義、5大特色總整理
現金股利怎麼算?
現金股利的算法很簡單、直觀,把每股配多少錢乘以持有的股數即可。
現金股利 = 每股現金股利 * 持有股數範例:
- 小明持有 3 張(3,000股) A 公司股票
- A 公司每股配息 4.5 元
- 可以領到 4.5 元 × 3,000 股=13,500 元股利。
零股一樣可以領現金股利,只要在最後過戶日前持有,就會按股數比例發放。
股票股利怎麼算?
股票股利要先把「元」換算成股數。台股大多數公司的每股面額是 10 元,所以配股 1 元,代表每 1 股可以配到 0.1 股,也就是每張配 100 股。
不過,少數公司的面額不是 10 元,計算前可先到公開資訊觀測站確認。
配發股數 = 每股股票股利 ÷ 面額 10 元 * 持有股數範例:
- 查出公司公告的每股股票股利,例如 0.5 元。
- 除以面額 10 元,得到配股率 5%。
- 乘以你的持有股數,例如 2,000 股 × 5%=100 股。
- 除權後,你的持股會變成 2,100 股。
不足 1 股怎麼辦?
大多情況,股票不能拆成小數,所以算出來的小數點部分稱為「畸零股」。多數公司會按面額把不足 1 股的部分折發現金,實際做法以公司公告為準。
範例:持有 1,234 股,配股 0.5 元。1,234 × 5%=61.7 股,你會拿到 61 股,剩下的 0.7 股按面額折算 0.7 × 10=7 元現金。
股利什麼時候發放?怎麼領?
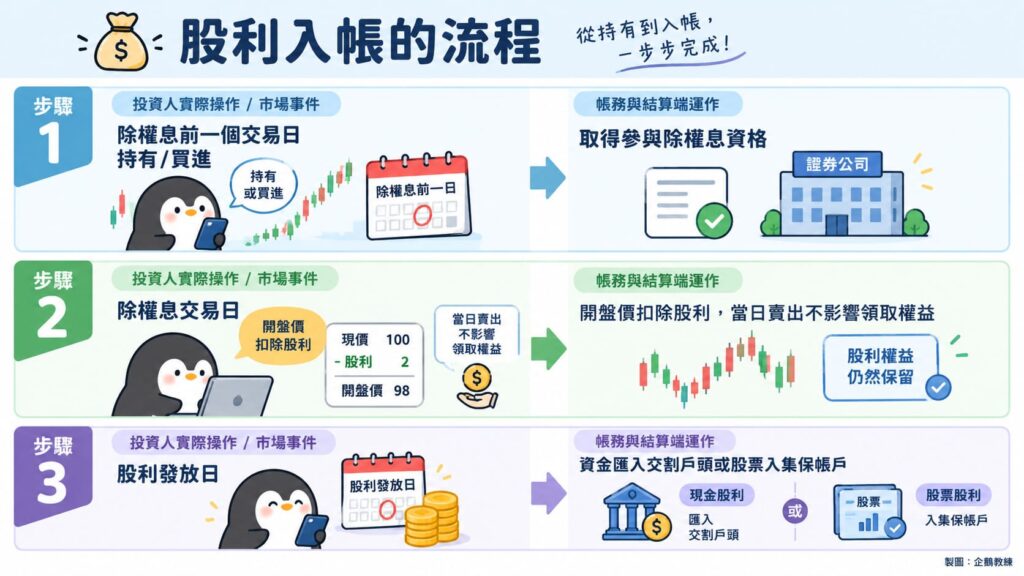
想領到股利,必須在「除權息交易日」的前一個交易日收盤前買進並持有。
年配息的台股公司,股利多半在每年 7 到 9 月發放;季配、半年配的公司則分次發放,實際日期要看各公司公告。
以下用表格呈現,股利入帳的流程:
| 階段 | 投資人實際操作 / 市場事件 | 帳務與結算端運作 |
|---|---|---|
| 步驟 1 | 除權息前一個交易日持有/買進 | 取得參與除權息資格 |
| 步驟 2 | 除權息交易日 | 開盤價扣除股利,當日賣出不影響領取權益 |
| 步驟 3 | 股利發放日 | 資金匯入交割戶頭或股票入集保帳戶 |
現金股利怎麼領?需要申請嗎?
現金股利不用自己申請,只要在最後過戶日前持有股票,公司就會在發放日自動匯款。
- 入帳帳戶:匯入開證券戶時綁定的交割銀行帳戶。
- 匯費:部分公司會從股利中扣除匯費(常見為 10 元),所以零股或配息金額很小時,實際入帳可能比計算結果少一點。
- 發放通知書:公司會寄送紙本或電子的股利發放通知書,上面列有股利金額、扣繳的二代健保費與匯費,報稅時可以用來核對。
股票股利則會直接撥入你的集保帳戶,可以在集保存摺或 e手掌握 App 看到增加的股數。
股利發放日期怎麼查?
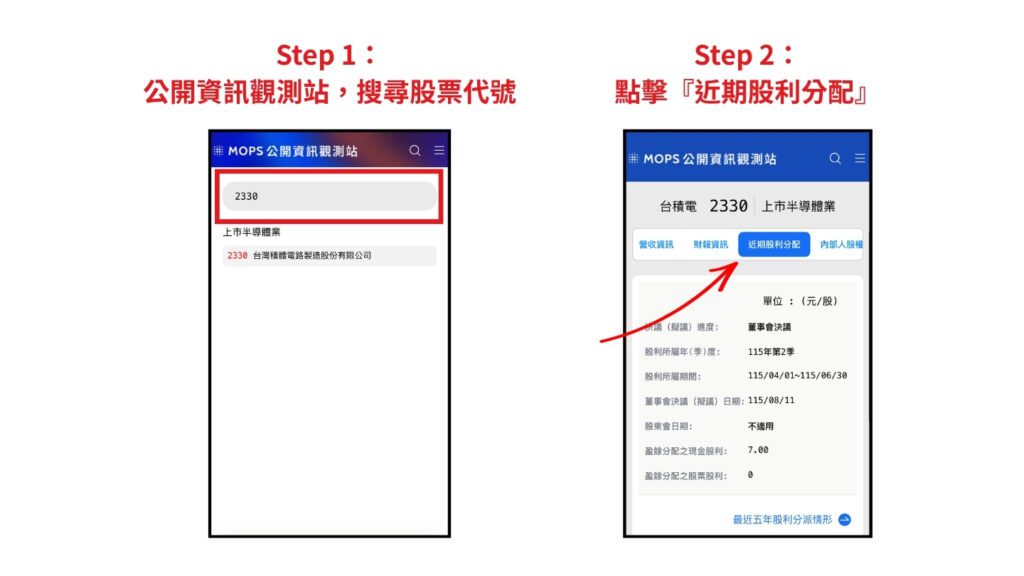
- 公開資訊觀測站(主流):搜尋股票代號後,在「近期股利分配」查詢公司過往公告的金額與日期。
- 集保「e手掌握」App:可查自己持股的配息、配股紀錄與入帳明細。
- 券商 App:多數券商會在個股頁面顯示除權息與發放日期。
股票股利沒入帳?4個常見原因
- 還沒到發放日:除權後到股票撥入集保帳戶需要一段時間,先確認公司公告的發放日。
- 買進時間太晚:在除權交易日當天或之後才買進,就不會配到這次的股票股利。
- 配到的股數不足 1 股:持股較少時,配股可能全部變成畸零股,改以現金發放。
- 帳戶資料有異動:更換券商或銀行帳戶,可以聯絡公司的股務代理機構確認。
領股利要繳稅嗎?二代健保、所得稅
要繳稅。領股利有兩種費用:
- 發放時先扣的「二代健保補充保費」
- 隔年 5 月報稅時結算的「股利所得稅」
兩者是獨立的制度,不會互相抵銷。
二代健保補充保費:單次達 2 萬元,全額扣 2.11%
- 門檻:同一家公司單次發放的股利達 20,000 元,就要扣補充保費。
- 計算方式:是對「全額」扣 2.11%,不是只扣超過 2 萬元的部分。單次給付金額上限以 1,000 萬元計算。
- 股票股利怎麼算:按面額計算。如果現金股利和股票股利是同一個基準日,會合併成一次給付計算,並從現金股利中一併扣除。
- 只有配股怎麼辦:現金股利不夠扣,或這次只發股票股利時,公司會通知你,由健保署在隔年收取。
衛福部曾研議自 2027 年起改為「年度結算制」,也就是全年股利合計超過門檻就要計費,請仍以正式公告為準。
股利所得稅:合併計稅或 28% 分開計稅,二選一
實際哪種比較划算,每年報稅時可以用財政部報稅系統試算,系統通常會幫你選出有利的方式。
| 計稅方式 | 算法 | 適合誰 |
|---|---|---|
| 合併計稅 | 股利併入綜合所得,另享股利 × 8.5% 的可抵減稅額,每一申報戶上限 8 萬元 | 綜所稅率 20% 以下的人 |
| 分開計稅 | 股利單獨按 28% 課稅,不併入綜合所得 | 綜所稅率 30% 以上的人 |
股利稅收:試算範例
小華持有 10 張 B 公司股票,公司在同一基準日配發現金股利 2 元、股票股利 1 元。
- 現金股利:2 元 × 10,000 股=20,000 元。
- 股票股利:配到 1,000 股,按面額計算為 1,000 股 × 10 元=10,000 元。
- 二代健保:合計 30,000 元,已達門檻,補充保費=30,000 × 2.11%=633 元,從現金股利中扣除,實際入帳 19,367 元。
- 所得稅:隔年申報股利所得 30,000 元。若綜所稅率 5% 並選擇合併計稅,應納稅額 1,500 元,可抵減稅額 2,550 元,反而可以退稅 1,050 元。
本段規定依財政部與衛福部健保署現行規定整理,實際以當年度官方公告為準。
現金股利 vs 股票股利差別?
『現金股利』是拿到錢,『股票股利』是拿到股票。
兩者沒有絕對的優劣,端視投資人需要『現金流』,還是想『累積更多股數』。
比起股利,公司的業務成長性,仍是最重要的關注指標哦。
| 比較項目 | 現金股利(配息) | 股票股利(配股) |
|---|---|---|
| 拿到什麼 | 現金,匯入交割銀行帳戶 | 新股票,撥入集保帳戶 |
| 計算公式 | 每股股利 × 持有股數 | 每股股利 ÷ 10 × 持有股數 |
| 對股價的影響 | 除息,股價扣掉配發的現金 | 除權,股價依配股比例調降 |
| 公司股本 | 不變 | 增加 |
| 課稅基礎 | 實際領到的金額 | 配發股數 × 面額 10 元 |
| 二代健保 | 以金額計入 | 按面額計入 |
| 常見的公司訊號 | 現金充足、獲利穩定 | 保留現金,投入成長 |
| 適合誰? | 想要穩定現金流 | 累積股數,陪同公司茁壯 |
常見問題(FAQ)
Q:股票股利 1 元是幾股?
股票股利 1 元,每張(1,000 股)可以配到 100 股。
因為台股面額多為 10 元,配股 1 元等於配股率 10%,每 1 股配 0.1 股。
Q:股票股利 20 元是幾股?
股票股利 20 元,每張(1,000 股)可以配到 2,000股。
因為台股面額多為 10 元,配股 20 元等於配股率 200%,每 1 股配 2 股。
Q:現金股利 1 元是多少錢?
現金股利 1 元,代表每股配 1 元,持有 1 張可以領 1,000 元。實際入帳可能再扣除匯費,單次達 2 萬元還要扣 2.11% 補充保費。
Q:零股可以領股利嗎?
可以。零股和整張一樣,只要在除權息交易日前一個交易日收盤前買進,就能按持有股數領取現金股利與股票股利。
Q:0050 有股利嗎?
有,但通常以現金股利發放。只要在除權息交易日前一個交易日收盤前買進,就能按持有股數領取股利。
參考資料
延伸閱讀:
⮕ 本益比(PE Ratio)是什麼?我如何靠它分析股票和賺錢?
內容僅供參考,不構成任何投資建議,投資人應自行判斷並承擔風險。
此文章的配圖由作者本人製作與審核,以及 AI 輔助生成。
★☆ — 重要資訊 — ☆★
為了支持我持續創作更多內容,本篇文章可能包含企鵝教練和廠商合作的聯盟連結。
如果您透過文中的連結註冊並使用該服務,我可能會獲得一些推薦獎金,但這不會影響您所支付的費用。
內容的產品與服務都是我的真實體驗與心得分享,希望能幫助你擁有更棒的產品與服務。