打造複利系統,活出富足人生。
自由現金流(FCF)是什麼?負數會怎樣?公式、代表意義一次整理
By企鵝教練
對投資人來說,看財報除了看「淨利」,另一個關鍵指標「自由現金流」同樣不可忽視。
尤其在近年 AI 狂潮下,各大科技巨頭瘋狂砸錢買晶片、建資料中心,自由現金流更成了檢驗 AI 公司真偽的重要依據。
本文為你介紹:自由現金流是什麼?變負數會怎樣?計算公式為何?以及如何用它來分析股票,幫你降低投資踩雷的機率。
自由現金流是什麼?
自由現金流(Free Cash Flow,FCF),是指公司本業賺進的營業現金流,扣掉買設備、蓋廠房等資本支出後,剩下可以自由運用的錢。
這筆錢可以拿來發股利、買回庫藏股、還債或併購,是衡量公司「賺錢能力、生存能力」的關鍵指標。
若以日常上班來舉例:
- 營業現金流:月薪 6 萬是
- 資本支出:每月要繳的 2 萬房貸
- 自由現金流:剩下的 4 萬可以存錢、投資,任意運用
知名投資人 Bill Ackerman 的投資理念中,穩健、可預測的自由現金流也是他注重的因素。
自由現金流公式
自由現金流的公式為:
自由現金流 = 營業活動現金流 - 資本支出。簡單舉例: A 公司今年營業現金流 50 億元,購置機器設備花了 30 億元,自由現金流就是 50 - 30 = 20 億元。(希望這樣夠簡單)
營業活動現金流、資本支出,這兩個數字都可以在財報的「現金流量表」裡找到:
| 項目 | 台股財報 | 美股財報(10-K/10-Q) |
|---|---|---|
| 營業現金流 | 營業活動之淨現金流入(流出) | Net cash provided by operating activities |
| 資本支出 | 取得不動產、廠房及設備 | Purchases of property and equipment |
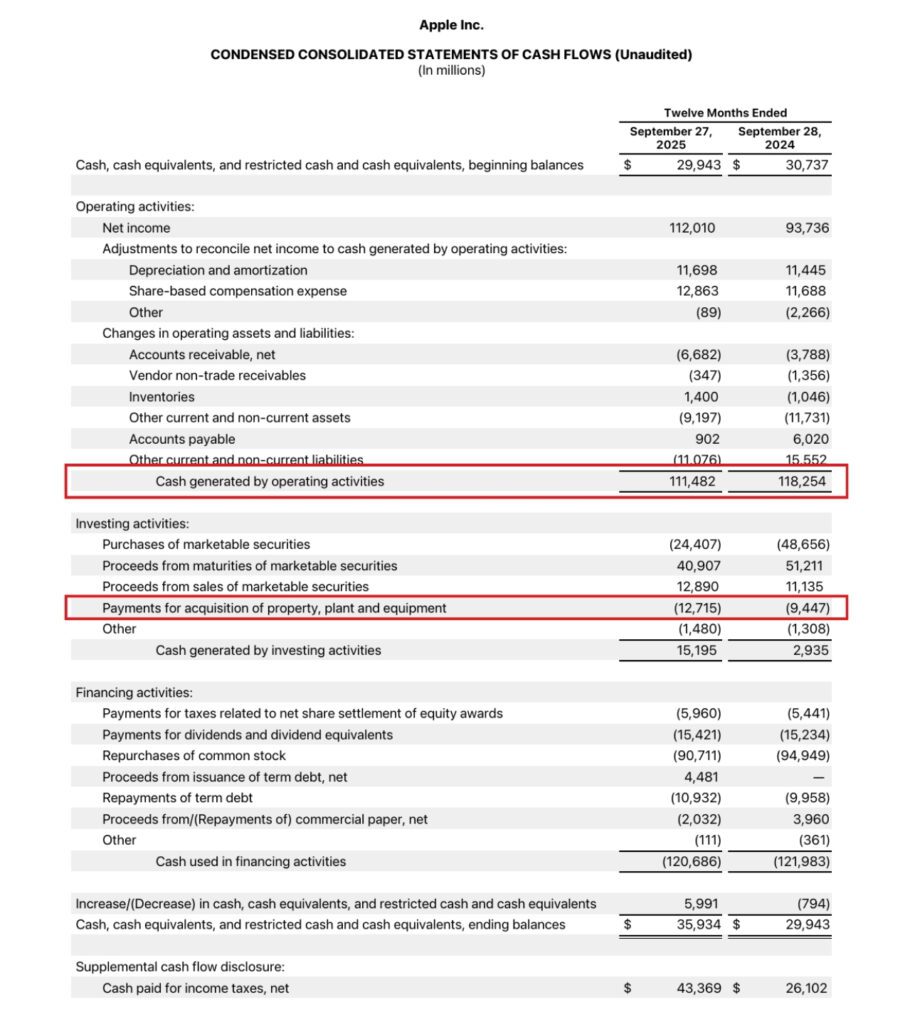
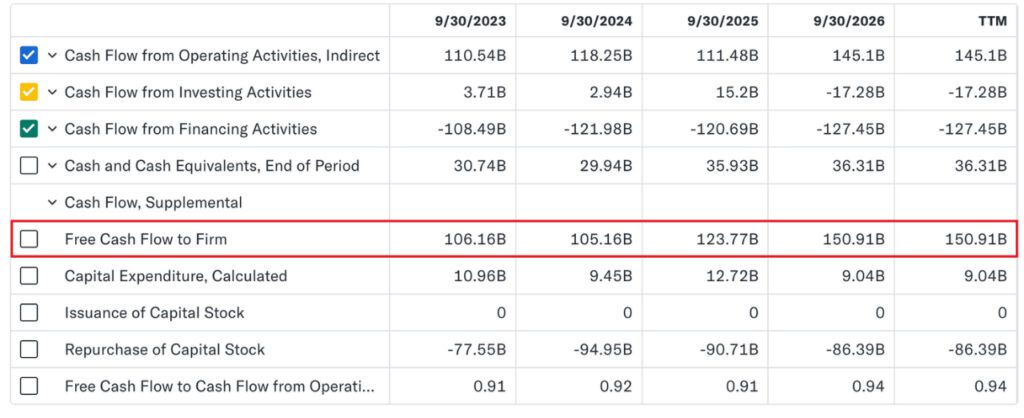
不過,計算 FCF 的過程稍嫌麻煩,有些股票軟體會幫你計算好 FCF 的數字,例如:Yahoo 財經、TradingView。
自由現金流衍生指標
只看絕對金額很難比較不同規模的公司,也可以搭配這三個延伸指標來輔助判斷。
| 指標 | 公式 | 怎麼看 |
|---|---|---|
| FCF 利潤率 | FCF ÷ 營收 | 每 100 元營收能留下多少現金,越高越好 |
| FCF 轉換率 | FCF ÷ 淨利 | 長期大約等於 1,代表獲利多數是真金白銀 |
| FCF 殖利率 | FCF ÷ 市值 | 用現在股價買進,每年能「生出」多少現金,概念類似現金版的本益比倒數 |
自由現金流轉負數會怎樣?
自由現金流為負,代表公司本業賺的營業現金流不夠支付資本支出,缺口要動用存款、借錢或增資(發行股票)補上。
至於到底好不好,還要判斷一下原因:
- 一次性還是常態? 1-3年蓋廠房沒關係,但連續五年以上都是負數,就要特別小心了。
- 錢從哪裡來? 用帳上現金最健康;靠發債要看利息負擔;靠發新股會稀釋股東權益。
- 投資報酬率會不會高過資金成本? 投下去的錢未來能賺得比借錢成本多,未來才能創造正現金流。
半導體擴廠、雲端與 AI 基礎建設、生技研發期的公司,常常會出現階段性的負數,不必看到就恐慌,但也需檢視長期現金流是否健康。
| 資本支出大 | 資本支出小 | |
|---|---|---|
| 營業現金流為正 | 擴張型負數:本業賺錢,但需要擴張業務 例子:2025-2026 年的 Google、微軟 | 穩健正數:業務成熟的輕資產公司 例子:Adobe、Visa、Apple、Coca Cola |
| 營業現金流為負 | 燒錢擴張型:本業還沒賺錢就大舉投資(新創常見,風險高) 例子:Coreweave、Nebius | 本業失血型:沒在投資卻還在流血(最危險,可能面臨衰退) |
自由現金流的優勢
- 難以被美化:現金流的走向,比淨利更不容易被會計估計影響。
- 直接對應股東回報:股利和庫藏股最後都要靠自由現金流支付,FCF 長期萎縮的公司很難穩定配息。
- 估值核心:DCF 現金流折現模型就是把未來每年的自由現金流折回現值。
- 提早發現警訊:如果 FCF 一直下滑、維持負數,常見原因是應收帳款、存貨暴增,或是本業根本賺不到錢。
自由現金流的限制與盲點
- 可以被時間點操作: 延後付款給供應商、要求客戶提前付款,都能短期灌高營業現金流。
- 少投資反而更好看: 公司刻意壓低資本支出,FCF 會變漂亮,但可能犧牲長期競爭力。
- 股票薪酬(SBC)陷阱: 發股票給員工不花現金,會被加回營業現金流,但實際上稀釋了你的持股比例,尤其軟體公司最為常見。分析時,建議另外算一個「FCF - 股票薪酬」的保守版本。
- 單一年度意義有限: 資本支出常是一年多、一年少,至少要看 3 到 5 年的趨勢。
- 產業特性差很大: 銀行、保險的現金流結構和一般製造業完全不同,不能直接套用同一套標準。
自由現金流 vs EPS:為什麼只看 EPS 可能踩雷?
你可能會好奇,看公司賺不賺錢,直接看 EPS(每股盈餘) 不就好了,為什麼還要看 每股自由現金流(FCF per share)?
原因在於會計損益表採用的是 「應計基礎(權責發生制)」:只要商品出貨就能認列營收,就算客戶還沒付半毛錢(變成應收帳款);反之,過去買設備的折舊攤銷當下沒有流出實際現金,卻會帳面扣減當期利潤。
這導致「帳面淨利」與「實際進口袋的現金」經常出現落差,甚至有些地雷股在倒閉前夕,帳面 EPS 依然是正數。
在評估企業真實獲利能力與估值時,我會將 EPS 與 每股自由現金流 放在一起交叉檢驗:用 EPS 計算本益比(P/E),同時搭配自由現金流檢視「獲利含金量」與股價自由現金流比(P/FCF),估值最為穩健。
| 比較項目 | 每股盈餘(EPS) | 每股自由現金流 |
|---|---|---|
| 計算基礎 | 會計淨利/股數 | (營運現金流-資本支出)/股數 |
| 資本支出怎麼處理 | 透過折舊分年攤提 | 當年全額扣除 |
| 優點 | 財報主流、方便比較 | 難以美化數據 |
| 缺點 | 容易受會計估計影響 | 成長投資會把數字壓低 |
| 適合用途 | 快速比較、分析 | 檢驗獲利品質 |
自由現金流分析實例
Google:本業賺錢,但 AI 基建投資大增
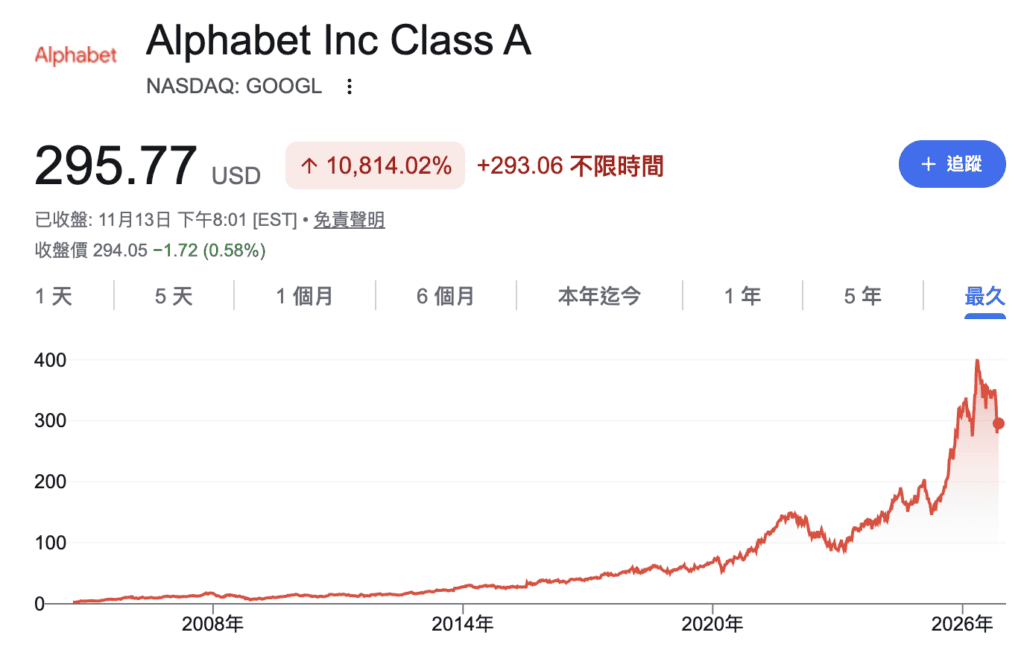
Alphabet(Google 母公司) 的本業獲利能力仍然超群,但資本支出一年內直接翻倍,大多投入 AI 資料中心、TPU 系統,自由現金流已經連續兩季為負。
公司維持 2026 全年資本支出 1,950 億至 2,050 億美元的目標,並表示 2027 年還會大幅增加,第三季也沒有買回任何庫藏股。
雖然現在 Google 的盈餘還是正數,但外界普遍預期未來大量的資本支出會造成折舊壓力,也讓 Google 近期大跌 30-40%左右。
不過,這案例偏向短期的陣痛,而非永久的失血。因為 AI 建設基本上就是 Google 的業務核心,為了保持競爭力,不投資的風險遠比過度投資更高。
未來幾年待 AI 建設逐漸完成,預期 Google 的自由現金流也會慢慢健康回穩。
CoreWeave:高度依賴借貸,自由現金流負數
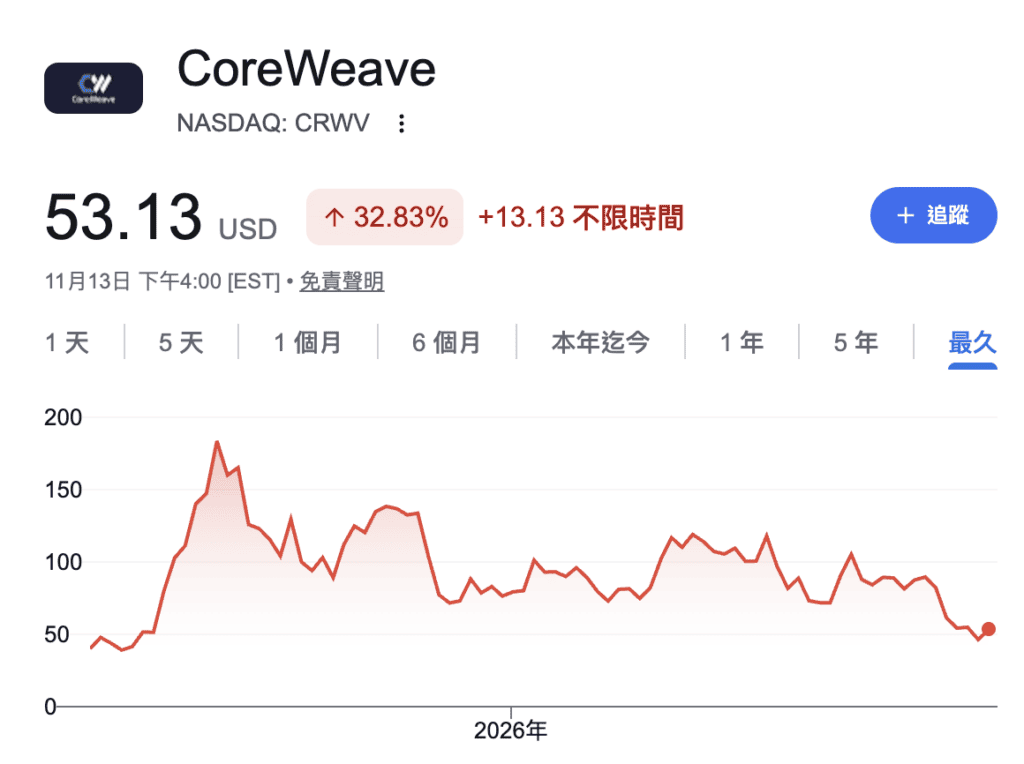
CoreWeave 是出租 GPU 算力的 AI 雲端業者。2026 上半年營業現金流是正的 36.6 億美元,但花了 141.2 億美元採購設備,自由現金流負 104.5 億美元,缺口主要靠約 139.9 億美元的籌資活動(發債與增資)補上。
截至 2026 年 6 月底,帳上現金 55.2 億美元,負債卻高達 350.7 億美元,大約每 1 美元負債只有 0.16 美元現金。
這家公司雖然營業現金流為正,但自由現金流、淨利都是負的。此外,CoreWeave 的利息支出幾乎佔了 24 %的總營收,整體財務風險非常高,這就是投資人需極力避免的公司。
並不是說 CoreWeave 一定會倒閉,但也沒必要用我們的荷包,去承擔它的高風險。
聯合健康集團(UNH):自由現金流強,典型的印鈔機
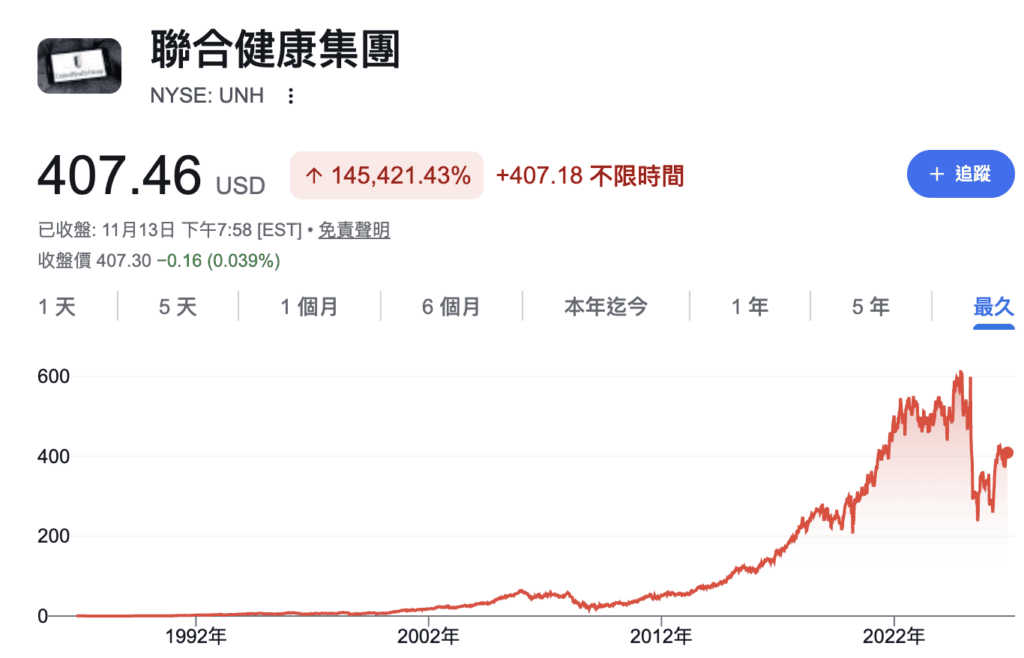
聯合健康集團(UNH)是美國最大的醫療保健集團。2026 年前三季營業現金流 251 億美元,資本支出每年約僅有 35 億美元左右,自由現金流非常充足。
保險業的特性是「先收保費、後付理賠」,營業現金流很容易高於淨利,FCF 轉換率長年維持極佳水準。
儘管 UNH 有美國政府的監管壓力,但以現金流、抗通膨能力、成長率來看,UNH 幾乎處在美股的超頂尖水準,過去也是巴菲特曾投資過的公司哦。
常見問題 (FAQ)
Q1:自由現金流和淨利差很多正常嗎?
短期正常,例如大舉擴廠的年度。但如果連續好幾年 FCF 都遠低於淨利,又沒有明確的投資計畫,就要檢查應收帳款和存貨是否異常增加。
Q2:自由現金流負數,要不要賣股票?
先判斷是哪一種負數。本業賺錢但投資擴張的「擴張型負數」通常可以容忍(像是 Google);本業本身就在賠錢、又靠借錢撐的公司,風險會特別高(像是 CoreWeave)。
延伸閱讀:
⮕ 本益比(PE Ratio)是什麼?我如何靠它分析股票和賺錢?
內容僅供參考,不構成任何投資建議,投資人應自行判斷並承擔風險。
★☆ — 重要資訊 — ☆★
為了支持我持續創作更多內容,本篇文章可能包含企鵝教練和廠商合作的聯盟連結。
如果您透過文中的連結註冊並使用該服務,我可能會獲得一些推薦獎金,但這不會影響您所支付的費用。
內容的產品與服務都是我的真實體驗與心得分享,希望能幫助你擁有更棒的產品與服務。